Votre argent,votre famille,vos projets.Comprenez ce que vos choix changent.
Achat immobilier, mariage, retraite, transmission : Aket vous aide à comprendre les règles, à faire vos calculs et à préparer vos questions avant de vous engager.
Sur le site, les contenus éducatifs ordinaires sont gratuits en entier, sans compte. Dans l’application, ces contenus deviennent gratuits avec la prochaine mise à jour.
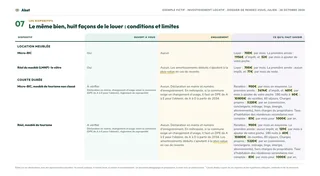
Quatre usages, du premier quiz au dossier que vous emportez au rendez-vous.
Tester ce que vous croyez savoir
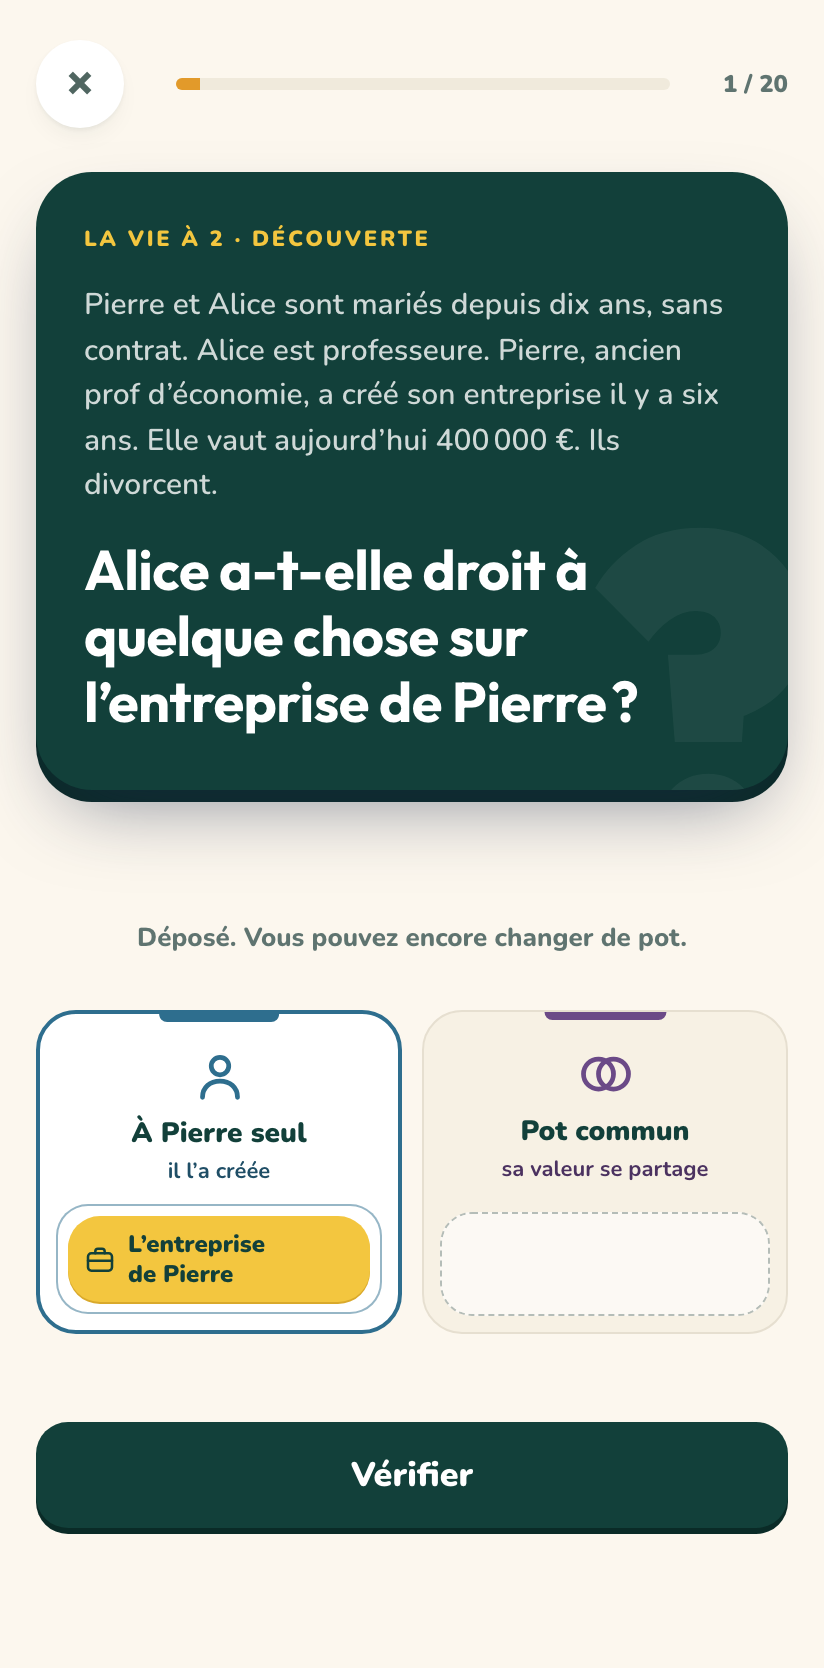
Des situations concrètes, une réponse expliquée et les textes de référence qui la fondent.
Gratuit : la réponse et sa sourceRéponses complètes gratuites sur le site ; dans l’application avec la prochaine mise à jour
Comprendre les sujets qui vous concernent
Mariage, épargne, immobilier, retraite : des guides et des parcours expliqués étape par étape.
Gratuit : les basesGuides et parcours gratuits sur le site ; dans l’application avec la prochaine mise à jour
Faire vos calculs,avec leur détail
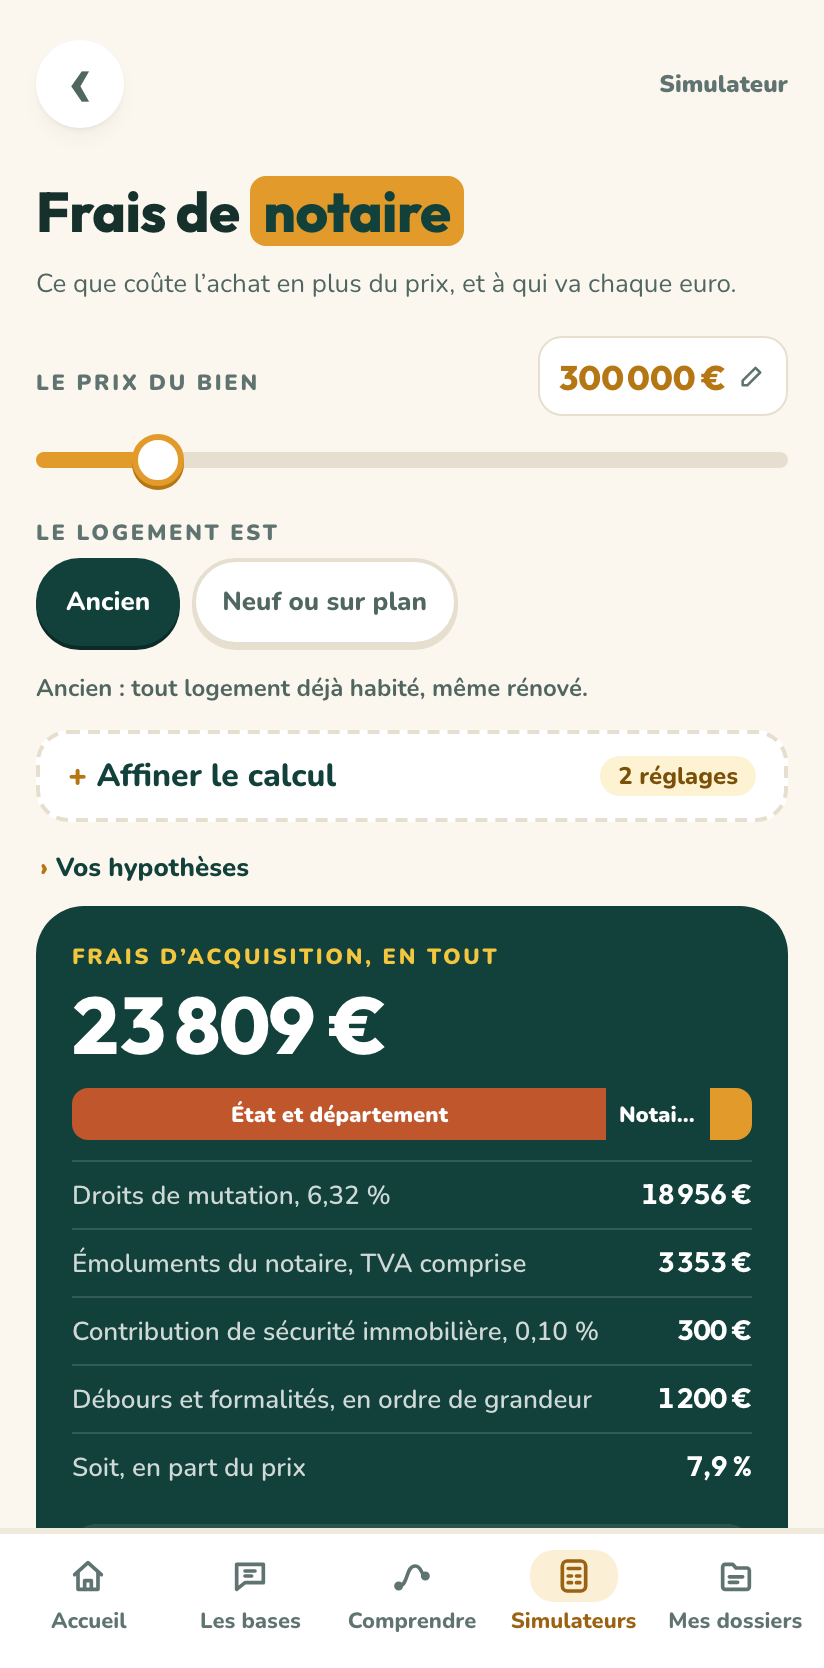
Une mensualité, des frais de notaire, un impôt : sur vos montants, chaque ligne du calcul visible.
Gratuit : les simulateurs essentielsPlatinum : les calculateurs avancés
Préparer un projet,dossier en main
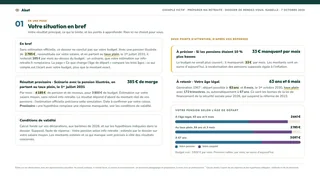
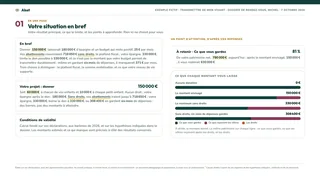
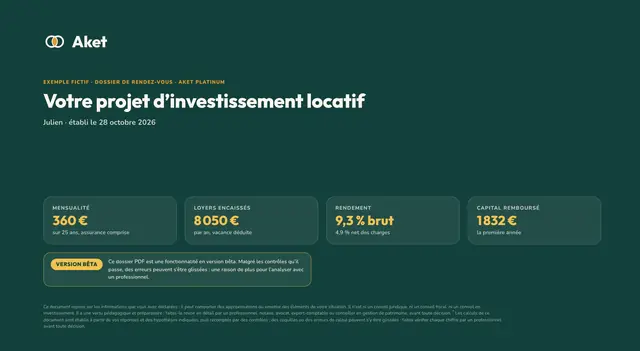
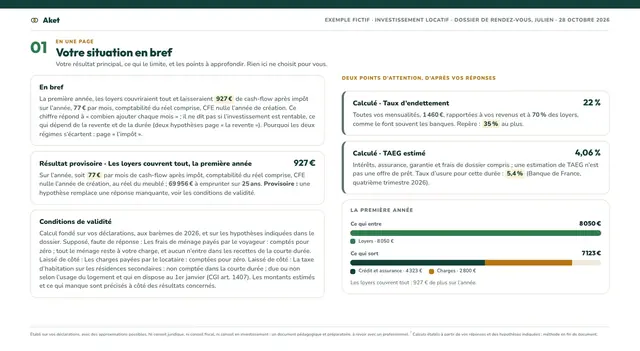
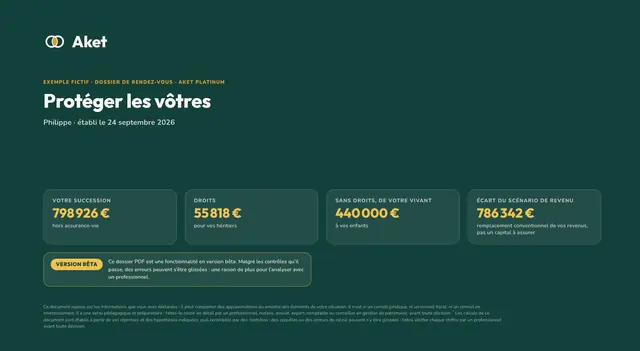
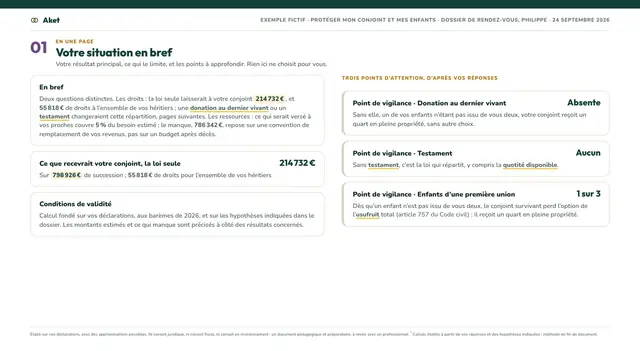
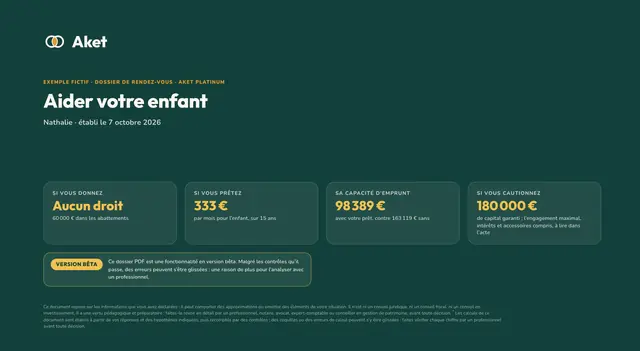
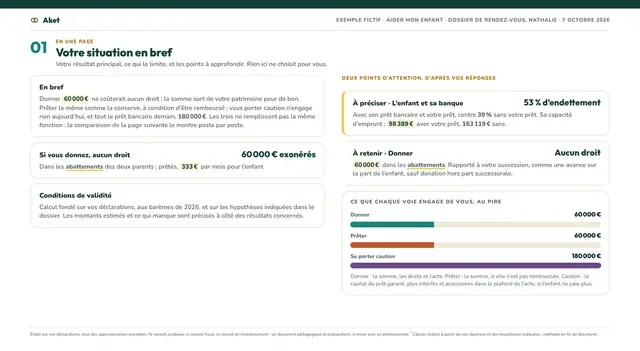
Votre bilan, ou un dossier par projet : vos résultats, les options comparées et les questions à approfondir.
Bilan patrimonial : le bilan complet et son PDFPlatinum : les dossiers par projet
L’application Aket, sur iPhone et Android
Tout ce que contient l’application
1 100questions sur des cas réelschacune avec sa réponse expliquée
53parcours pas à pasdu mariage à la transmission
26guidesles règles qui comptent, sujet par sujet
28calculateurssur vos montants, avec le détail
42situations de viepour trouver ce qui vous concerne
9dossiers par projetchiffrés sur vos réponses, en PDF
Essayez,sans rien installer.
Une question de l’application, avec sa réponse et sa source, et un calcul fait par le même moteur que l’application.
Vous donnez 150 000 € à votre fille. Combien pour l’État ?
Montant donné
150 000 €
Abattement parent-enfant
100 000 €
Part taxée
50 000 €
Droits de donation8 194 €
100 000 € par parent et par enfant, renouvelables tous les quinze ans (CGI, art. 779), puis le barème en ligne directe (art. 777). Les deux parents donnent chacun la moitié, sous leur abattement : rien n’est dû.
Claire, 47 ans, a hérité de l’appartement de sa mère à Nantes, qu’elle loue 900 € par mois. Elle est mariée depuis quinze ans avec Julien, sans contrat de mariage. Elle encaisse les loyers sur un compte à son seul nom.
À qui appartiennent ces loyers ?
Voir la réponseMasquer la réponse
Au couple, moitié-moitié
Au couple. L’appartement est à Claire, mais ses loyers sont à tous les deux.
Sans contrat de mariage, vous êtes sous le régime de la communauté. Ce que l’on possède avant le mariage ou que l’on reçoit par héritage reste personnel. Mais tout ce que cela rapporte, loyers, dividendes, intérêts, tombe dans le pot commun.
Le compte sur lequel l’argent arrive ne change rien.
Source : C. civ. art. 1401 · C. civ. art. 1403 · C. civ. art. 1469 al. 3
Une question de l’application · La vie à 2
Louis et Mehdi, 45 et 48 ans, sont pacsés depuis douze ans. Louis est propriétaire de l’appartement où ils vivent. Il n’a pas d’enfant, mais deux frères avec qui il ne se parle plus. Ses parents sont décédés. Il n’a rien écrit.
Si Louis décède, que reçoit Mehdi ?
Voir la réponseMasquer la réponse
Rien
Rien. Le PACS exonère de droits, mais ne fait pas hériter.
Le partenaire pacsé n’est pas héritier. Sans testament, il ne reçoit rien : ce sont les héritiers légaux, ici les deux frères de Louis, qui recueillent la succession.
L’exonération fiscale dont on parle tant ne s’applique que si le partenaire reçoit quelque chose. Et pour cela, il faut un testament.
Source : C. civ. art. 515-1 · C. civ. art. 913 · C. civ. art. 1002 · CGI art. 796-0 bis
Une question de l’application · Transmettre
Marc, 66 ans, a souscrit une assurance-vie il y a vingt-cinq ans avec la clause « Françoise Martin, à défaut mes enfants ». Il a divorcé de Françoise il y a douze ans et s’est remarié avec Nathalie il y a huit ans. Il n’a jamais retouché sa clause.
À son décès, à qui l’assureur verse-t-il le capital ?
Voir la réponseMasquer la réponse
À Françoise, l’ex-épouse
À Françoise : son nom est dans la clause, et la clause n’a pas bougé. Une clause bénéficiaire ne se met pas à jour toute seule.
Le divorce n’annule pas la désignation d’une personne nommée, et le remariage ne la transfère pas. Si Marc avait écrit « mon conjoint », la loi aurait désigné l’épouse du jour du décès, Nathalie.
En nommant Françoise, il l’a désignée pour de bon, tant qu’il ne change pas la clause.
Source : C. assur. art. L.132-8 · CGI art. 796-0 bis · CGI art. 990 I
Une question de l’application · Retraite & prévoyance
Sylvie, 63 ans, a l’âge de partir mais il lui manque huit trimestres pour le taux plein. Elle part quand même, en se disant que sa pension remontera à 67 ans, l’âge du taux plein automatique.
Sa pension de base remontera-t-elle plus tard ?
Voir la réponseMasquer la réponse
Non, la décote s’applique pour toute sa retraite
Non, une décote se garde à vie. Chaque trimestre manquant au départ réduit la pension de base de 1,25 %, dans la limite de vingt trimestres et de ceux qui séparent de 67 ans.
Avec huit trimestres manquants, Sylvie perd 10 % de sa pension de base par la décote, et environ 14 % avec la proratisation.
Cette réduction ne disparaît ni à 67 ans ni plus tard. C’est la date de départ qui fixe le calcul, une fois pour toutes.
Source : CSS art. L.351-1 · CSS art. R.351-27
Une question de l’application · Immobilier
Mehdi, 34 ans, signe un compromis pour un appartement de 180 000 €. Deux jours plus tard, il visite un autre bien qui lui plaît davantage et regrette sa signature.
Peut-il se désengager sans frais ?
Voir la réponseMasquer la réponse
Oui, s’il agit dans les dix jours
Comme acheteur non professionnel d’un logement, Mehdi dispose d’un délai de rétractation de dix jours une fois le compromis ou la promesse signé.
Ce délai court à partir du lendemain de la première présentation de la lettre qui lui notifie l’acte, ou, si un professionnel mandaté pour la vente est intervenu, de sa remise en main propre.
Mehdi peut se rétracter par courrier avec accusé de réception, sans justification et sans rien perdre. L’éventuel dépôt versé lui est rendu. Le vendeur, lui, ne bénéficie d’aucun délai de rétractation.
Source : CCH art. L.271-1
Une question de l’application · La vie à 2
Manon, 31 ans, a acheté un studio à 26 ans, avant de rencontrer Rachid. Ils se marient à la mairie sans passer chez un notaire. Rachid plaisante : « Maintenant, le studio est à nous deux. »
Le studio de Manon devient-il commun le jour du mariage ?
Voir la réponseMasquer la réponse
Non : il reste à Manon seule
Le mariage ne met en commun que ce qui vient après. Se marier sans contrat, c’est adopter le régime légal, la communauté réduite aux acquêts.
Le mot important est « réduite » : seuls les biens achetés pendant le mariage avec les revenus du couple deviennent communs. Ce que chacun possédait avant, et ce qu’il recevra par héritage ou donation, reste à lui.
Source : C. civ. art. 1400 · C. civ. art. 1401 · C. civ. art. 1405
Une question de l’application · La vie à 2
Mariés sans contrat depuis dix ans, Victor et Sonia vivent chacun sur son salaire. Victor, qui joue seul au loto avec son argent de poche, gagne 400 000 €. Il pense que ce gain lui appartient en propre.
À qui appartient ce gain ?
Voir la réponseMasquer la réponse
Au couple : c’est un bien commun
Sous le régime de la communauté, tout ce qu’un époux acquiert pendant le mariage tombe dans la communauté, par son travail ou autrement. La loi prévoit des exceptions, et un gain de jeu n’en fait pas partie.
Les 400 000 € sont donc communs, même si Victor a joué seul. En cas de divorce, ils seront partagés par moitié.
Source : C. civ. art. 1401 · C. civ. art. 1402
Une question de l’application · Immobilier
Manon, 31 ans, et Idris, 33 ans, vivent ensemble sans être mariés ni pacsés. Ils achètent une maison 600 000 € : Idris apporte 200 000 € d’économies, le reste est emprunté et remboursé moitié-moitié. À 50/50, sa part de l’apport aurait été de 100 000 € : il a donc mis 100 000 € de plus que sa part. Chez un notaire, ils signent l’acte « à parts égales », sans y réfléchir.
S’ils se séparent et vendent la maison, Idris récupère-t-il d’office ces 100 000 € payés en plus ?
Voir la réponseMasquer la réponse
Non : l’acte dit 50/50, donc chacun a droit à la moitié
Ce qui compte, c’est ce qui est écrit sur l’acte, pas ce qui est sorti du compte en banque. Entre personnes non mariées, la loi ne connaît que l’acte d’achat.
À 50/50 sur le papier, la maison et le prix de vente se partagent en deux. Les 100 000 € versés en plus par Idris ne lui reviennent pas d’office. Il devra prouver qu’il s’agissait d’une avance à rembourser, et non d’un cadeau ou de sa participation aux dépenses du couple.
Source : C. civ. art. 515-8 · C. civ. art. 815 · CGI art. 777
Une question de l’application · Immobilier
Rania vend sa maison le 1er juillet à Bruno. En octobre, elle reçoit l’avis de taxe foncière de toute l’année, 1 800 €, et pense l’envoyer directement à l’acheteur.
Qui doit payer cette taxe foncière au fisc ?
Voir la réponseMasquer la réponse
Rania, propriétaire au 1er janvier
La taxe foncière est due par celui qui est propriétaire au 1er janvier de l’année. Rania la reçoit et doit la payer en entier au fisc.
Le partage selon la durée de détention n’est qu’une pratique prévue par contrat. L’acte de vente prévoit en général que Bruno lui rembourse la part du 1er juillet au 31 décembre, soit 900 €.
Sans clause, rien ne l’y oblige.
Source : CGI art. 1400 · CGI art. 1415
Une question de l’application · Transmettre
Florian perd son père, dont il ignore les dettes. En attendant d’y voir clair, il règle les obsèques, 4 500 €, et le dernier loyer de l’appartement. Un ami le prévient : payer, c’est accepter la succession.
Florian a-t-il accepté la succession ?
Voir la réponseMasquer la réponse
Non, ces paiements urgents n’engagent pas
Tant qu’il ne se présente pas comme héritier, Florian peut faire les gestes urgents sans perdre sa liberté de choix.
Payer les obsèques, les frais de dernière maladie, les impôts ou le loyer qui ne peut pas attendre en fait partie. La loi y voit de simples mesures de conservation.
Il pourra encore accepter, accepter en limitant son engagement à ce que contient la succession, ou renoncer. Vendre la voiture de son père ou vider son compte reviendrait, en revanche, à se comporter en héritier.
Source : C. civ. art. 784
Une question de l’application · Transmettre
Hélène avait désigné sa sœur Anne comme seule bénéficiaire de son assurance-vie de 60 000 €. Anne est morte l’an dernier, et Hélène n’avait rien changé. Hélène décède à son tour ; Hugo est son fils unique.
Où vont les 60 000 € ?
Voir la réponseMasquer la réponse
Dans la succession d’Hélène, donc à Hugo
Pour recevoir le capital, le bénéficiaire désigné doit être vivant au décès de l’assuré. Anne est morte avant : la désignation tombe, et ses enfants n’y ont aucun droit.
Faute d’autre bénéficiaire prévu, le capital revient à la succession d’Hélène. Hugo le reçoit avec le reste de ses biens.
Il est taxé comme un héritage ordinaire, sans l’abattement propre à l’assurance-vie. Une clause « à défaut, mes héritiers » aurait simplement prévu le relais.
Source : C. assur. art. L.132-11 · C. assur. art. L.132-12
Une question de l’application · Retraite & prévoyance
Frédéric, 58 ans, cadre commercial, gagne 80 000 € par an après une belle progression de carrière. Il se rassure : « ma retraite de base sera calculée sur mon salaire actuel, la moitié, ça ira ».
Sur quoi sa retraite de base est-elle calculée ?
Voir la réponseMasquer la réponse
Sur ses 25 meilleures années, chacune plafonnée
La retraite de base des salariés se calcule sur la moyenne des 25 meilleures années, revalorisées.
Mais chaque année ne compte que jusqu’au plafond de la Sécurité sociale, 48 060 € en 2026.
Tout ce que Frédéric gagne au-dessus ne compte pas pour sa retraite de base.
Source : CSS art. R.351-29 · CSS art. L.351-1
Une question de l’application · Retraite & prévoyance
Maëlle, 34 ans, a travaillé toute l’année à très petit temps partiel, quelques heures par semaine, pour rester disponible pour ses jumeaux. Elle a gagné 5 000 € bruts sur douze mois.
Combien de trimestres de retraite cette année lui rapporte-t-elle ?
Voir la réponseMasquer la réponse
2 : c’est le revenu qui compte, pas la durée
Un trimestre de retraite ne se valide pas au calendrier, mais au revenu. Il faut avoir gagné l’équivalent de 150 heures de SMIC, soit environ 1 800 € bruts en 2026.
Pour quatre trimestres dans l’année, il faut environ 7 200 €.
Avec 5 000 €, Maëlle n’en valide que deux, même en ayant travaillé de janvier à décembre.
Source : CSS art. R.351-9
Retrouvez davantage de situations, de parcours et de simulateurs dans l’application.
Tout le contenu éducatif ordinaire sur le site, sans compte : réponses complètes, guides, parcours et techniques. Les simulateurs en version essentielle disponibles.
Dans l’application, ces contenus deviennent gratuits avec la prochaine mise à jour.
Bilan patrimonial
19,99 € une fois
L’auto-diagnostic complet et son rapport PDF. Sur le site ou dans l’application.
Dans l’application, le bilan et son rapport PDF, les neuf dossiers à refaire, les simulateurs avancés et le thème « Stratégies patrimoniales avancées ».
Non. L’application s’utilise sans compte. Les dossiers du site s’achètent aussi sans compte : seule l’adresse e-mail de livraison est demandée.
Que puis-je utiliser gratuitement ?
Vous pouvez télécharger l’application, répondre au quiz et lire ses explications, consulter les contenus de découverte et utiliser les outils gratuits. Des simulateurs sont aussi disponibles directement sur ce site.
Bilan ou Platinum ?
Le bilan comprend l’auto-diagnostic complet et son rapport PDF. Platinum y ajoute les neuf dossiers à refaire dans l’application, les simulateurs avancés et le thème expert.
Est-ce un abonnement ?
Non. Le bilan patrimonial (19,99 €) et Platinum (49,99 €) sont des achats uniques dans l’application. Sur le site, vous achetez un dossier à l’unité.
Puis-je modifier mon dossier acheté sur le site ?
Non : il correspond aux réponses validées avant paiement. Dans l’application, Platinum permet de refaire les dossiers lorsque votre situation change.
Est-ce un conseil personnalisé ?
Non. Aket explique les règles et produit des estimations à partir de vos réponses. Pour une décision qui vous engage, faites vérifier votre situation par le professionnel compétent.
Puis-je en parler à un professionnel ?
Aket proposera bientôt une mise en relation avec des cabinets de conseil en gestion de patrimoine partenaires. Vous déciderez des informations que vous souhaitez leur transmettre. Découvrir la mise en relation
Et sur Android ?
Aket est disponible sur Google Play.
Mes données ?
Dans l’application, vos chiffres restent sur votre téléphone : Aket ne les stocke ni ne les consulte. Sur le site, vos réponses servent à produire le dossier et le paiement passe par un prestataire ; le détail est dans la page Confidentialité.
Ayez toutes les cartes en main.
Pour éclairer vos décisions et vous orienter vers le bon professionnel. Gratuit pour commencer, sans compte, ou un dossier à l’unité, ici, en quelques minutes.